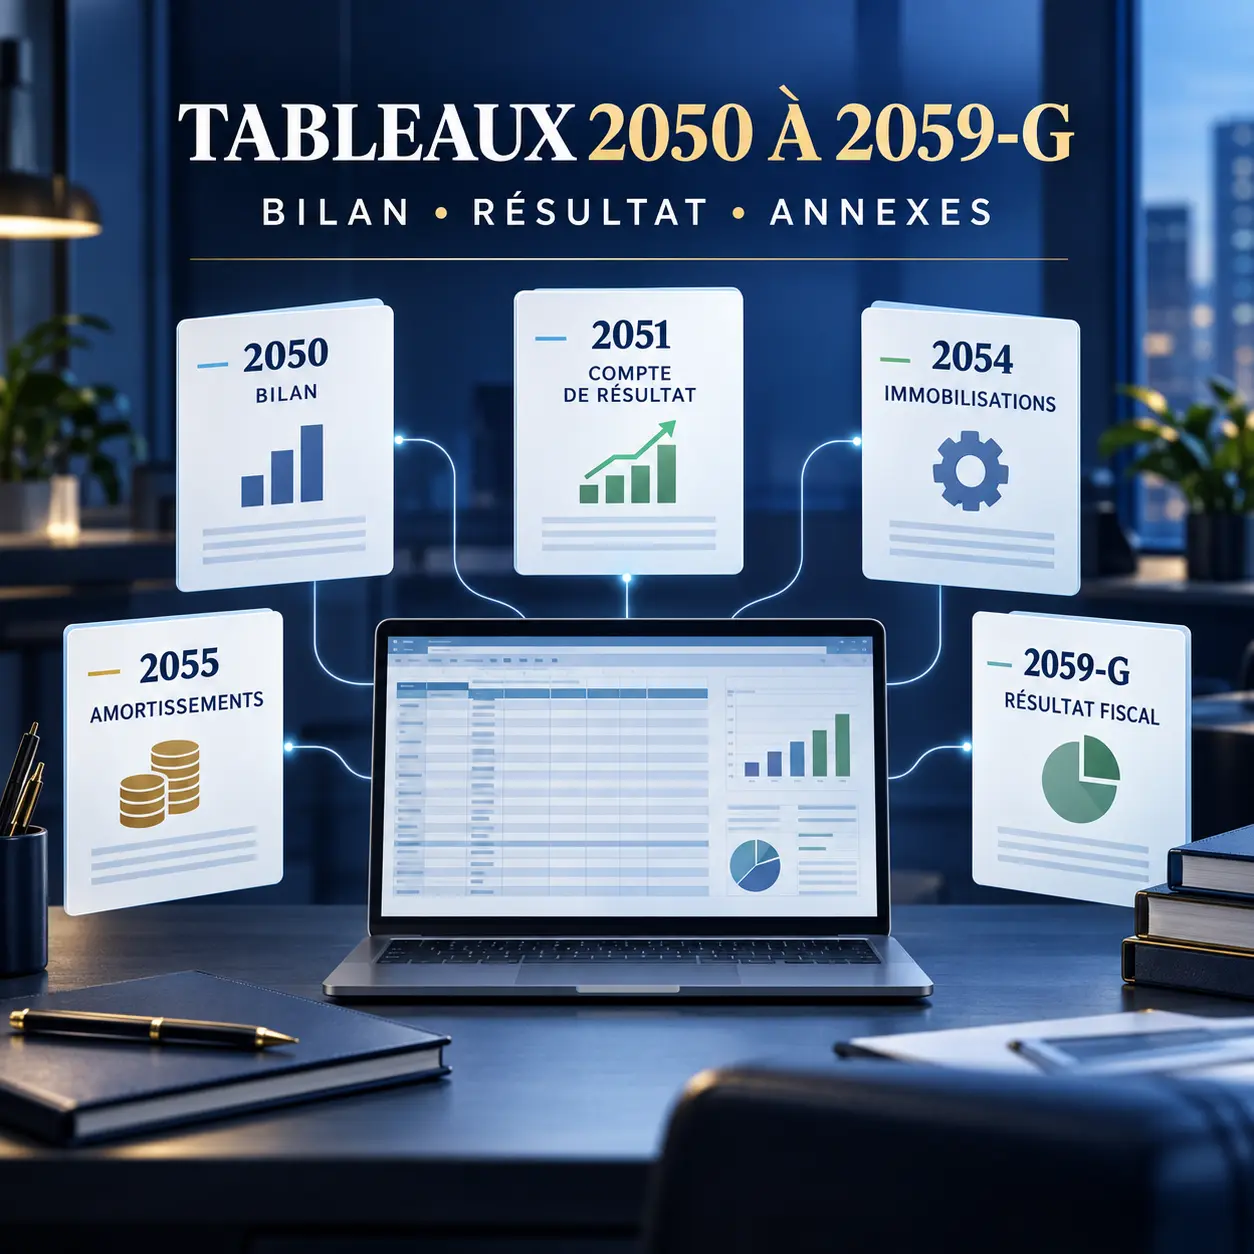

Vous recherchez une liasse fiscale 2027 au format Excel pour préparer le bilan, le compte de résultat et les annexes du régime réel normal ? Ce guide présente le futur classeur Excel 2027, les formulaires 2050-SD à 2059-G-SD, la notice 2032-NOT-SD et les précautions à prendre avant la transmission de la déclaration fiscale.
Télécharger liasse fiscale 2027 Excel
Le futur classeur Excel 2027 est destiné à faciliter l’organisation des informations nécessaires à la liasse fiscale du régime réel normal. Il pourra servir de support pour importer une balance générale, préparer le bilan, contrôler le compte de résultat et documenter les principaux retraitements fiscaux.
Liasse fiscale 2027 Excel
Version destinée aux tableaux du régime réel normal, à mettre en conformité après la publication des formulaires 2027 par la DGFiP.
Modèle Excel 2026
Le classeur 2026 peut être utilisé provisoirement pour préparer les données de clôture. Les cases devront être comparées au futur millésime 2027.
Télécharger le modèle Excel 2026Formulaire 2050-LIASSE
Consultez directement la page de la DGFiP afin d’identifier le dernier millésime officiellement disponible.
Voir la liasse officielleNotice 2032-NOT-SD
La notice explique le remplissage de la liasse BIC/IS du régime réel normal. Choisissez toujours le millésime correspondant à votre déclaration.
Consulter la notice 2032Ne renommez pas simplement un fichier 2026 en « liasse fiscale 2027 ». Une nouvelle version ne peut être annoncée comme conforme qu’après la vérification des tableaux, des cases, des libellés, des contrôles et des références publiés pour le nouveau millésime.
Le millésime officiel 2027 est-il disponible ?
Non. La page officielle de la liasse du régime réel normal présente actuellement le millésime 2026. Le premier tableau de cette version est le formulaire 2050-SD portant la référence Cerfa n° 15949*08.
Cette référence correspond au document 2026 et ne doit pas être attribuée automatiquement au millésime 2027. L’administration peut conserver le même numéro Cerfa tout en faisant évoluer son indice de révision, ou publier une nouvelle version comportant des rubriques différentes.
Qu’est-ce que la liasse fiscale 2050 à 2059-G ?
La liasse fiscale du régime réel normal est un ensemble de tableaux comptables et fiscaux transmis chaque année avec la déclaration de résultat. Elle fournit à l’administration une présentation normalisée du bilan, du compte de résultat, des immobilisations, des amortissements, des provisions, du résultat fiscal et de plusieurs renseignements complémentaires.
Pour une société soumise à l’impôt sur les sociétés, la liasse accompagne généralement la déclaration 2065-SD. Pour une entreprise relevant des bénéfices industriels et commerciaux à l’impôt sur le revenu, elle accompagne généralement la déclaration 2031-SD.
| Situation | Déclaration de résultat | Tableaux annexes |
|---|---|---|
| Société à l’IS relevant du régime réel normal | 2065-SD | 2050-SD à 2059-G-SD |
| Entreprise BIC à l’IR relevant du réel normal | 2031-SD | 2050-SD à 2059-G-SD |
| Entreprise relevant du réel simplifié | 2031-SD ou 2065-SD selon la situation | 2033-A-SD à 2033-G-SD |
| Micro-entreprise | Déclaration propre au régime micro | Pas de liasse complète 2050 à 2059-G |
La série 2050 ne doit donc pas être confondue avec la liasse 2033 du régime réel simplifié. Elle ne correspond pas non plus à la déclaration 2035 des professionnels imposés dans la catégorie des bénéfices non commerciaux.
Liste des tableaux de la liasse fiscale 2050 à 2059-G
La liste suivante reprend la structure de la liasse officielle actuellement publiée. Elle devra être vérifiée lors de la sortie des documents 2027.
| Formulaire | Intitulé | Informations principales |
|---|---|---|
| 2050-SD | Bilan – Actif | Immobilisations, stocks, créances, disponibilités et régularisations. |
| 2051-SD | Bilan – Passif avant répartition | Capitaux propres, provisions, dettes et comptes de régularisation. |
| 2052-SD | Compte de résultat de l’exercice | Produits et charges d’exploitation ainsi qu’éléments financiers. |
| 2053-SD | Compte de résultat – suite | Suite du résultat et renseignements complémentaires. |
| 2054-SD | Immobilisations | Acquisitions, créations, apports, cessions et sorties d’actifs. |
| 2054-bis-SD | Écarts de réévaluation | Écarts concernant certaines immobilisations amortissables. |
| 2055-SD | Amortissements | Dotations et mouvements des amortissements pendant l’exercice. |
| 2056-SD | Provisions inscrites au bilan | Provisions réglementées, dépréciations, risques et charges. |
| 2057-SD | État des créances et des dettes | Ventilation des échéances à la date de clôture. |
| 2058-A-SD | Détermination du résultat fiscal | Réintégrations, déductions, bénéfice imposable ou déficit. |
| 2058-B-SD | Déficits et provisions non déductibles | Suivi fiscal des déficits et de certaines provisions. |
| 2058-C-SD | Affectation du résultat | Affectation du résultat et renseignements divers. |
| 2059-A-SD | Plus-values et moins-values | Détermination des résultats fiscaux liés aux cessions. |
| 2059-B-SD | Affectation de certaines plus-values | Suivi des plus-values à court terme et opérations assimilées. |
| 2059-C-SD | Moins-values à long terme | Suivi des moins-values selon les règles applicables. |
| 2059-D-SD | Réserves spéciales | Suivi de réserves fiscales particulières. |
| 2059-E-SD | Effectifs et valeur ajoutée | Détermination des effectifs et de la valeur ajoutée. |
| 2059-F-SD | Composition du capital social | Identification des détenteurs du capital. |
| 2059-G-SD | Filiales et participations | Identification des filiales et participations détenues. |
Que contient le modèle de liasse fiscale 2027 Excel ?
Le classeur est conçu pour centraliser les données avant leur reprise dans la solution fiscale utilisée par l’entreprise. La version définitive devra comporter des formules contrôlables, des zones de saisie identifiables et des rapprochements permettant de détecter les incohérences.
Balance générale
Saisie ou import des comptes, soldes débiteurs et créditeurs et contrôle de l’équilibre de la balance.
Bilan comptable
Préparation du bilan actif 2050 et du bilan passif 2051 à partir des comptes de la balance définitive.
Compte de résultat
Regroupement des produits et charges nécessaires aux tableaux 2052 et 2053.
Immobilisations
Suivi des acquisitions, cessions, valeurs brutes, amortissements et valeurs nettes comptables.
Résultat fiscal
Préparation du passage entre résultat comptable et résultat fiscal avec réintégrations et déductions.
Contrôles de cohérence
Vérification de l’équilibre du bilan, des reports et des rapprochements entre les différentes feuilles.
Comment préparer la liasse fiscale 2027 dans Excel ?
-
Finaliser la comptabilité de l’exercice.
Enregistrez les opérations manquantes et rapprochez les comptes bancaires, clients, fournisseurs, fiscaux et sociaux. -
Passer les écritures d’inventaire.
Traitez les stocks, charges constatées d’avance, factures non parvenues, produits à recevoir, amortissements, dépréciations et provisions. -
Importer la balance définitive.
Utilisez une balance équilibrée et conservez une copie de la version ayant servi à la préparation de la déclaration. -
Alimenter le bilan et le compte de résultat.
Affectez les comptes aux rubriques des tableaux 2050, 2051, 2052 et 2053. Chaque regroupement doit rester vérifiable. -
Préparer les tableaux annexes.
Rapprochez les immobilisations, amortissements, provisions, créances et dettes avec les comptes correspondants. -
Déterminer le résultat fiscal.
Identifiez les charges non déductibles, produits non imposables, déductions et autres retraitements nécessaires au tableau 2058-A. -
Comparer avec le millésime officiel 2027.
Après sa publication, contrôlez chaque libellé, case, annexe et instruction avant de finaliser la liasse. -
Transmettre par la procédure appropriée.
Reportez les données validées dans une solution compatible avec les téléprocédures et conservez la preuve de dépôt.
Documents à réunir avant de commencer
- balance générale définitive ;
- grand livre et journaux comptables ;
- bilan et compte de résultat ;
- inventaire des stocks et travaux en cours ;
- registre des immobilisations ;
- tableaux d’amortissement ;
- détail des provisions et dépréciations ;
- état des créances et des dettes par échéance ;
- détail des réintégrations et déductions fiscales ;
- suivi des déficits reportables ;
- justificatifs des cessions d’immobilisations ;
- informations sur le capital, les associés et les participations.
Quels contrôles effectuer avant la transmission ?
Contrôler l’équilibre du bilan
Le total net de l’actif du tableau 2050 doit correspondre au total du passif du tableau 2051. Un écart peut provenir d’un compte oublié, d’un solde repris dans le mauvais sens ou d’une formule Excel modifiée.
Rapprocher le résultat comptable
Le bénéfice ou la perte présenté au passif doit être cohérent avec le résultat des tableaux 2052 et 2053. Le résultat fiscal figurant dans le tableau 2058-A peut ensuite différer en raison des réintégrations et déductions fiscales.
Vérifier les immobilisations et amortissements
Les valeurs brutes, amortissements et valeurs nettes doivent pouvoir être rapprochés entre les tableaux 2050, 2054 et 2055. Les acquisitions, cessions et mises hors service doivent être appuyées par des justificatifs.
Erreurs fréquentes à éviter
- présenter le classeur Excel comme une liasse officielle de la DGFiP ;
- utiliser le millésime 2026 sans vérifier les changements de 2027 ;
- confondre la liasse normale 2050 avec la liasse simplifiée 2033 ;
- écraser une formule Excel sans contrôler les cellules dépendantes ;
- omettre un tableau ou une annexe applicable ;
- ne pas rapprocher le résultat entre le bilan et le compte de résultat ;
- reprendre un déficit antérieur sans vérifier son montant disponible ;
- confondre le fichier de préparation avec le fichier transmis ;
- ne pas conserver l’accusé de réception électronique.
Comment transmettre la liasse fiscale 2027 ?
Les déclarations fiscales professionnelles doivent être effectuées par voie dématérialisée. Un fichier XLSX téléchargé sur cette page ne peut donc pas être adressé directement à l’administration comme déclaration définitive.
Pour une entreprise relevant du régime réel normal, la liasse est généralement produite dans un logiciel fiscal compatible et transmise au moyen de la procédure appropriée, notamment l’EDI-TDFC lorsque ce canal est applicable. L’entreprise peut réaliser ces opérations elle-même si elle dispose des outils et compétences nécessaires ou les confier à un professionnel.
Après l’envoi, conservez la version définitive de la déclaration, les justificatifs de préparation ainsi que le compte rendu de traitement. En cas de rejet, examinez précisément l’anomalie signalée avant toute nouvelle transmission.
Consulter les obligations de téléprocéduresQuelle sera la date limite de la liasse fiscale 2027 ?
La date exacte doit être confirmée dans le calendrier fiscal publié par la DGFiP. Pour les entreprises dont l’exercice est clos le 31 décembre 2026, le dépôt de la déclaration de résultat interviendra en principe au printemps 2027. Il serait toutefois prématuré d’afficher une date définitive avant sa confirmation officielle.
Pour une société soumise à l’impôt sur les sociétés qui clôture à une autre date, la déclaration est généralement attendue dans les trois mois de la clôture. Des règles particulières peuvent modifier le calendrier selon l’entreprise, l’exercice concerné et la procédure utilisée.
Avant tout dépôt, consultez notre calendrier des échéances fiscales et vérifiez la date sur le calendrier fiscal officiel .
Guides complémentaires
FAQ – Télécharger la liasse fiscale 2027 Excel
Où télécharger la liasse fiscale 2027 Excel ?
Le futur classeur Excel 2027 sera accessible sur cette page après sa mise à jour. Tant que le millésime officiel n’est pas publié, le modèle 2026 ne doit être utilisé que comme support préparatoire.
La liasse fiscale officielle 2027 est-elle déjà publiée ?
Non. Au moment de la mise à jour de ce guide, la DGFiP présente encore le millésime 2026 sur la page officielle du formulaire 2050-LIASSE.
La DGFiP propose-t-elle un fichier Excel officiel ?
Le classeur proposé ici est un outil indépendant. Pour connaître les documents officiels disponibles, consultez directement la page du formulaire 2050-LIASSE sur impots.gouv.fr.
Quels formulaires composent la liasse 2050 ?
La liasse du régime réel normal comprend les tableaux 2050-SD à 2059-G-SD : bilan, compte de résultat, immobilisations, amortissements, provisions, créances, dettes, résultat fiscal, plus-values, capital et participations.
Quelle différence existe entre les liasses 2033 et 2050 ?
La série 2033-A à 2033-G correspond au régime réel simplifié. Les tableaux 2050 à 2059-G correspondent au régime réel normal et présentent des informations plus détaillées.
Peut-on envoyer le fichier Excel directement aux impôts ?
Non. Le fichier Excel sert à préparer et contrôler les données. La déclaration doit être produite et transmise par la téléprocédure fiscale applicable.
Le Cerfa 15949*08 sera-t-il valable pour 2027 ?
Cette référence figure sur le formulaire 2050-SD du millésime 2026. Il faut attendre la publication du document 2027 pour confirmer son indice de révision.
Peut-on commencer avec le modèle Excel 2026 ?
Oui, comme base de préparation. Les rubriques, cases, formules et règles devront être comparées au millésime 2027 avant la finalisation de la déclaration.
Un expert-comptable est-il obligatoire ?
Le recours à un expert-comptable n’est pas systématiquement obligatoire. L’entreprise qui prépare elle-même sa liasse doit toutefois maîtriser la clôture comptable, les retraitements fiscaux et les téléprocédures.